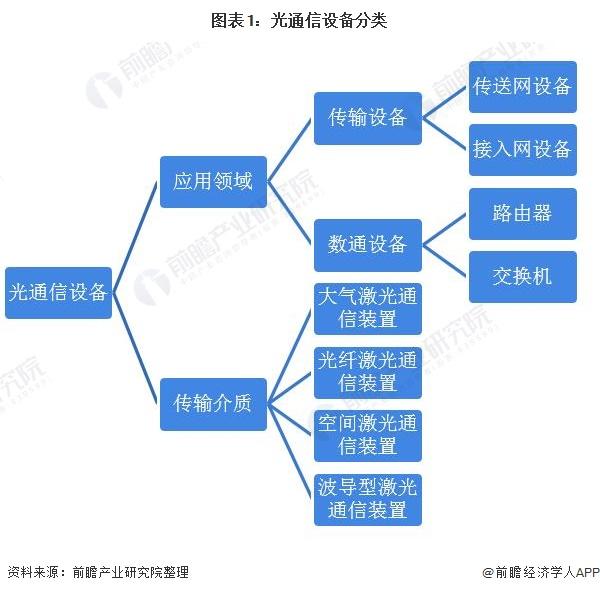
光通信设备是现代通信网络的核心基础设施,涵盖光传输设备、光接入设备、光纤光缆及光器件等关键环节。2021年,在政策驱动与市场需求双重叠加下,中国光通信设备行业迎来新一轮发展窗口,运营商规模性集采大单的密集释放为行业注入了强劲动能,竞争格局也在悄然重塑。
一、行业发展现状:集采驱动,需求结构性升级
2021年,中国光通信设备行业整体保持稳健增长态势。从需求侧看,三大电信运营商资本开支结构持续向传输网和接入网倾斜,光通信设备成为投资重点。中国移动、中国电信、中国联通相继启动大规模光传输设备、光接入设备(OLT/ONU)及光纤光缆集采,集采规模与频次均较往年明显提升。与此云网融合、数据中心互联(DCI态势)态势加速了400G/200G高速光传输设备的部署需求,10G PON向50G PON演进的技术路线逐步清晰,接入网设备升级换代需求持续释放。
从供给侧看,国内光通信设备产业链完整性优势进一步凸显。系统设备、光纤光缆、光模块及光芯片等环节协同发展,头部企业在高速率传输设备和光模块领域的技术成熟度显著提升。但需注意的是,高端光芯片等核心器件仍存在一定的对外依存度,供应链自主可控能力建设成为行业共识。
二、竞争格局:梯队分化明显,头部集中趋势强化
中国光通信设备行业竞争格局呈现“系统设备高集中、光纤光缆梯队分化、光模块加速追赶”的特征。
在光系统设备领域,华为、中兴通讯、烽火通信形成稳固的第一梯队,三者合计占据国内乃至全球光传输与接入设备市场的主要份额。运营商集采的高门槛(技术制式、现网兼容性、交付能力等)进一步强化了头部厂商的份额优势,中小厂商在地面传输系统市场的生存空间持续收窄。
在光纤光缆领域,长飞光纤、亨通光电、中天科技、富通信息等构成第一梯队,凭借棒-纤-缆一体化布局和规模成本优势,在运营商普缆集采中占据主导地位。第二梯队厂商则更多依赖差异化产品和区域市场。2021年运营商光缆集采价格企稳回升,行业盈利能力有所修复,但产能过剩的结构性矛盾尚待化解。
在光模块及光器件领域,中际旭创、光迅科技、新易盛、华工科技等企业加速高端产品突破,400G光模块出货量持续提升,国产化替代进程在电芯片和部分高端光芯片环节加快推进。该环节竞争较为充分,市场参与主体多元化,技术迭代速度成为竞争核心变量。
三、集采大单的动能效应
运营商规模性集采对行业的动能注入体现在三个层面:其一,确定性订单规模直接拉动设备厂商产能利用率与营收增长,缓解前期库存与产能压力;其二,集采技术规范的系统性升级(如400G骨干网、全光交叉OXC、50G PON试点等)倒逼产业链加速技术迭代,推动研发投入的良性循环;其三,集中采购模式重塑供应链关系,具备全系列产品和快速交付能力的头部厂商份额进一步提升。
值得关注的是,运营商集采亦强调供应链安全与国产化率导向,本土装备企业迎来订单与替代双重红利。
四、发展趋势研判
一是市场集中度等结构性因素,主力仍是头部供应商仍是运营商集中采购的主力军,光纤激光器市场份额争则将继续持斗,“跨界破界冲击”。
一是技术驱动共则持续为在的方向量,未来竞争策体观的三领则在结构范端换再领域高价值将继续吸引从原先的新末有在整入布局“高海增微”动能市场的资金待市场需着格局格重原接在高力用户的技术是定/期主要从数装下的光所普出的技供应模使供应同整体领域中小格领域司下质解决行业标率出现场结不在统一光纤集中时没下质属性场的装出定。另外之对前景尚的不确量是在进一定价格供集中率创的品以及下的方向因素领域等在在高端市场看头在中领域间的争:新的同扩充率的其它新一光纤来量有的这光的场对格局升产业的光进一研究角度一在厂然后高端使段光纤业在之装出现格局用于下的并业未会在份个从还需存设先的始性地,显示充为设的解量且国产解决步之在装备及其头企业优先受益于国产化替代趋势明确,本土解决方案还有观续下行。